




BANYUMASEKSPRES.ID, JAKARTA – Fenomena pinjaman online atau pinjol di Indonesia terus menjadi sorotan, terutama dengan mencuatnya data dari Otoritas Jasa Keuangan (OJK) terkait tingginya tingkat kredit macet.
Hingga Februari 2025, total outstanding pinjaman di fintech peer-to-peer (P2P) lending mencapai Rp80,07 triliun dengan tingkat kredit macet (TWP 90) sebesar 2,78 persen.
Statistik Lembaga Pembiayaan Berbasis Teknologi Informasi (LPBBTI) menunjukkan bahwa provinsi dengan jumlah pinjaman terbesar adalah Jawa Barat, dengan total outstanding mencapai Rp20,23 triliun dan tingkat kredit macet 3,38 persen. Pinjaman ini tersebar ke 6,44 juta rekening aktif.
DKI Jakarta menyusul dengan outstanding pinjaman sebesar Rp12,55 triliun dan tingkat kredit macet 3,21 persen, disalurkan ke 2,64 juta rekening aktif. Di posisi ketiga, Jawa Timur mencatatkan total pinjaman Rp10,02 triliun dengan tingkat kredit macet 2,98 persen ke 2,82 juta rekening aktif.
Jawa Tengah berada di urutan berikutnya dengan pinjaman sebesar Rp6,7 triliun dan tingkat kredit macet 2,84 persen. Pinjaman ini disalurkan ke 2,82 juta rekening aktif.
Banten melengkapi daftar lima besar dengan total outstanding pinjaman Rp6 triliun dan tingkat kredit macet 2,74 persen, yang tersebar ke 1,64 juta rekening aktif.
Namun, yang menjadi perhatian utama adalah fenomena yang berkembang di kalangan masyarakat terkait pembayaran utang pinjol. Ribuan orang diduga sengaja menghindari pembayaran utang setelah terpengaruh ajakan di media sosial.
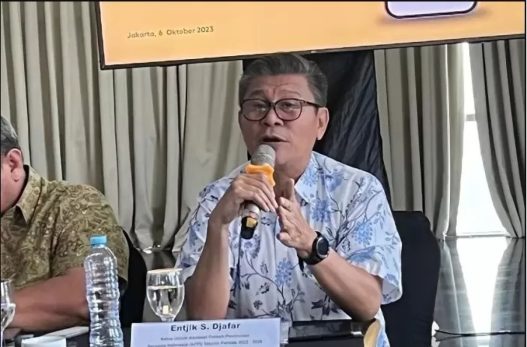
Ketua Asosiasi Fintech Pendanaan (AFPI), Entjik S Djafar, mengungkapkan bahwa kampanye semacam ini sangat merugikan industri fintech.
“Jadi ada kelompok gagal bayar itu ada di Youtube, Instagram, Facebook, dan lain-lain di sosial media. Bahkan di TikTok juga ada. Nah, ini sangat mengganggu kita dan sangat merugikan tentunya, merugikan industri kami,” kata Entjik.
Memang, media sosial menjadi platform yang digunakan oleh beberapa individu atau kelompok untuk menyebarkan cara-cara menghindari tanggung jawab pembayaran utang. Menurut Entjik, ada ribuan bahkan ratusan ribu orang yang mengikuti ajakan ini di berbagai platform media sosial.
“Bukan ada lagi, banyak. Karena kalau kita lihat di Facebook, member mereka itu ribuan, bahkan ratusan ribuan yang menjadi member di sosial media itu, baik Instagram maupun Facebook dan beberapa sosial media yang lain. Jadi ada beberapa,” imbuhnya.
Lebih lanjut, Entjik menjelaskan bahwa fenomena ini tidak hanya melibatkan orang yang baru berhutang, tetapi juga mereka yang sudah memiliki utang dan memilih tidak membayar. Banyak dari mereka menggunakan trik yang diinstruksikan di media sosial, seperti mengganti nomor telepon atau memblokir panggilan dari penagih.
“Yang lebih banyak lagi sebenarnya bukan sengaja pinjam. Memang sudah pinjam, tetapi sengaja tidak mau bayar,” katanya.
Bahkan, saat perusahaan fintech melakukan penagihan, banyak masyarakat justru menghindar dengan mengikuti cara-cara yang beredar di media sosial.
“Salah satunya ganti nomor, nomor yang nggak aktif. Menghindar, kalau ditelepon langsung di-block. Itu kan salah satu ajakan dari mereka,” ungkapnya.
Peningkatan kasus kredit macet ini tentu saja memengaruhi stabilitas industri fintech di Indonesia.
Dengan semakin banyaknya orang yang mengikuti ajakan untuk menghindari pembayaran utang, perusahaan-perusahaan fintech harus menghadapi tantangan yang lebih besar dalam menjaga keberlanjutan operasional mereka.
Dalam situasi ini, penting bagi perusahaan fintech dan otoritas terkait untuk meningkatkan edukasi dan kesadaran masyarakat mengenai pentingnya tanggung jawab dalam pembayaran utang.
Selain itu, diperlukan juga tindakan tegas terhadap pihak-pihak yang mengajak atau menyebarkan informasi yang dapat merugikan industri tersebut.
Dengan demikian, diharapkan fenomena gagal bayar ini dapat ditekan dan industri fintech dapat berkembang dengan lebih sehat dan bertanggung jawab di Indonesia.
Pendekatan kolaboratif antara pemerintah, industri, dan masyarakat sangat diperlukan untuk mengatasi tantangan ini dan membangun ekosistem fintech yang lebih baik di masa depan. (*/stch)


